Владивосток:
+17°C



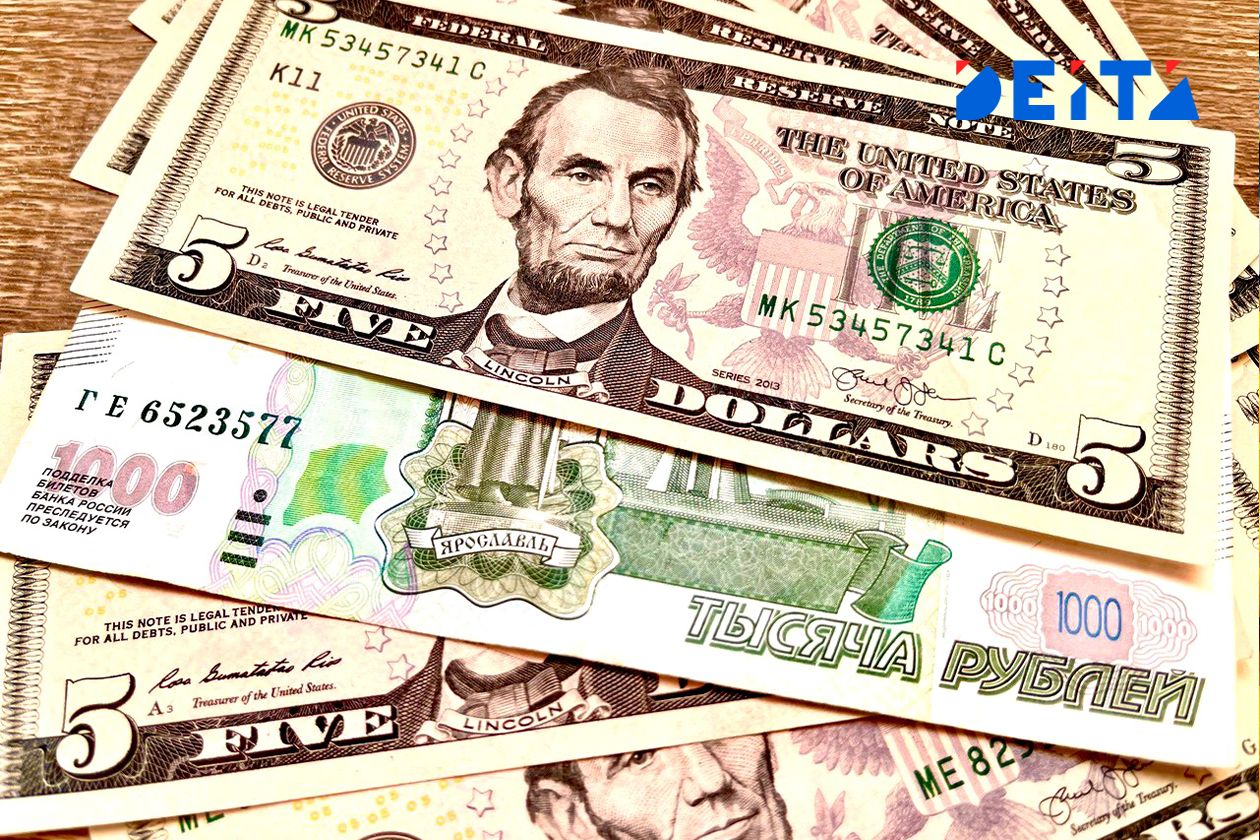
Согласно оценке финансовых аналитиков, оптимальная стратегия управления личными накоплениями в текущих экономических условиях предполагает хранение не более 10–30% от общего объема сбережений в долларах США и других иностранных валютах, сообщает ИА DEITA.RU.
Конкретная пропорция внутри этого диапазона должна определяться исключительно индивидуальными финансовыми целями гражданина: наличием планов на зарубежные поездки, необходимостью оплаты дорогостоящего лечения или образования за границей, а также покупкой импортных товаров длительного пользования.
При этом подавляющую часть капитала эксперты настоятельно рекомендуют оставлять в национальной валюте, поскольку текущие сверхвысокие процентные ставки по рублевым банковским депозитам обеспечивают гораздо большую реальную доходность, чем простое удержание наличной иностранной валюты.
Рекомендации профильных специалистов распределяются по нескольким сценариям формирования портфеля. Для базовой диверсификации рисков гражданам, которые проживают в России, получают доход в рублях и не имеют регулярных валютных обязательств, аналитики советуют ограничивать долю долларов планкой в 10–20%.
Такого объема достаточно для создания финансовой подушки безопасности, которая защитит небольшую часть средств от возможной девальвации рубля без существенной потери потенциальной прибыли от инвестирования остальной суммы.
Потолок для классического защитного портфеля при условии, что все повседневные расходы сосредоточены внутри страны, составляет 25–30%. Превышать этот лимит финансовые консультанты не рекомендуют, так как высокая волатильность курсов неизбежно приведет к потере части капитала на банковских спредах — разнице между ценой покупки и продажи валюты, при необходимости частой конвертации туда и обратно.
Значительно увеличивать долю доллара имеет смысл только при наличии целевых накоплений под гарантированные траты, такие как регулярные международные путешествия, релокация семьи или оплата подписок на зарубежные цифровые сервисы.
Эксперты выделяют три фундаментальные проблемы, с которыми сталкиваются держатели долларовых активов в их классическом виде. Первой является полное отсутствие пассивного дохода: наличная валюта, хранящаяся дома «под подушкой» или в банковской ячейке, не генерирует процентов и постепенно теряет покупательную способность из-за внутренней инфляции самих США.
Вторая проблема заключается в низкой инвестиционной привлекательности классических вкладов: процентные ставки по банковским депозитам в долларах остаются на символическом уровне, что делает их абсолютно неконкурентоспособными на фоне двузначных ставок по рублевым инструментам.
Третьим фактором выступают жесткие законодательные ограничения на физическое перемещение капитала: при планировании поездок необходимо помнить о запрете вывоза наличной иностранной валюты на сумму свыше эквивалента 10 000 долларов США на одного человека.
В качестве эффективной альтернативы прямому владению наличными банкнотами аналитики крупных брокерских домов предлагают обратить внимание на замещающие облигации российских корпораций.
Эти ценные бумаги номинированы в иностранной валюте, однако все расчеты, выплата купонного дохода и погашение номинала производятся в рублях строго по официальному курсу Центрального банка страны на дату платежа, пишет портал PNZ.
Такой механизм полностью исключает инфраструктурные риски блокировок зарубежных счетов и позволяет получать реальную рыночную доходность, привязанную к стоимости доллара, но выплачиваемую в доступной юрисдикции.
Кроме этого, для снижения зависимости от американской валюты специалисты рекомендуют диверсифицировать валютную часть портфеля в пользу китайского юаня, используя для этого либо банковские вклады, либо долговые инструменты, номинированные в китайской денежной единице.