Владивосток:
+18°C



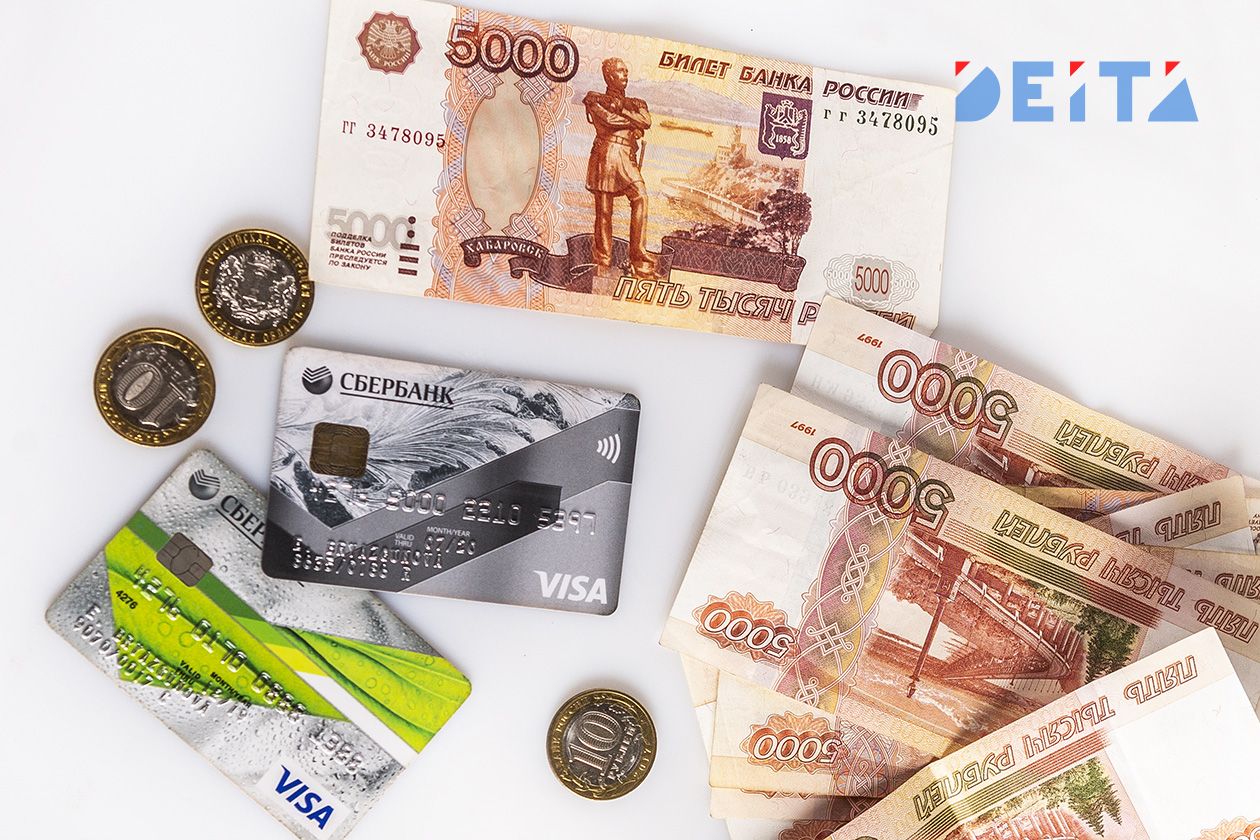
Юрист Натали Феофанова предупредила, что хранение определенных банковских карт может привести к потере денег и невозможности получить крупные кредиты.
По ее словам, неиспользуемые продукты несут в себе несколько рисков, включая «нулевые» дебетовые карты и забытые счета с платным обслуживанием, сообщает ИА DEITA.RU.
Владелец может ошибочно полагать, что при нулевом балансе банк о нем забыл, однако с него могут списываться комиссии за отсутствие операций или СМС-информирование. Баланс уходит в минус, формируя технический овердрафт под 30–40% годовых.
Спустя годы человек узнает о многотысячном долге от судебных приставов или сталкивается с отказом по ипотеке из-за испорченной кредитной истории. Чтобы избежать таких последствий, необходимо закрыть все счета, которыми не пользуются более полугода, через мобильные приложения банков, а также заказать на портале «Госуслуги» справку обо всех открытых счетах для поиска забытых организаций.
Неприятные сюрпризы способны преподнести и кредитные карты, которые просто лежат без дела. Даже нетронутый лимит учитывается банками при расчете показателя долговой нагрузки (ПДН). Для системы это потенциальный активный долг, снижающий шансы на одобрение ипотеки или автокредита.
Единственным выходом является подача заявления на полное закрытие карты и обнуление лимита. При этом важно учитывать, что процедура занимает время: от 30 до 45 дней счет еще будет числиться в бюро кредитных историй.
К отдельной категории потенциальных потерь относятся накопительные счета с начислением процентов на минимальный остаток. Если ненадолго снять с такого счета все накопления, например, для крупной покупки, а затем вернуть их обратно, банк начислит доход только на ту сумму, которая была минимальной в течение месяца.
В результате вместо обещанных 15–16% годовых клиент рискует получить копейки. Чтобы этого не произошло, эксперт советует переводить средства на счета с ежедневным расчетом прибыли или фиксировать капитал в классических вкладах сроком на три-шесть месяцев.