Владивосток:
+19°C



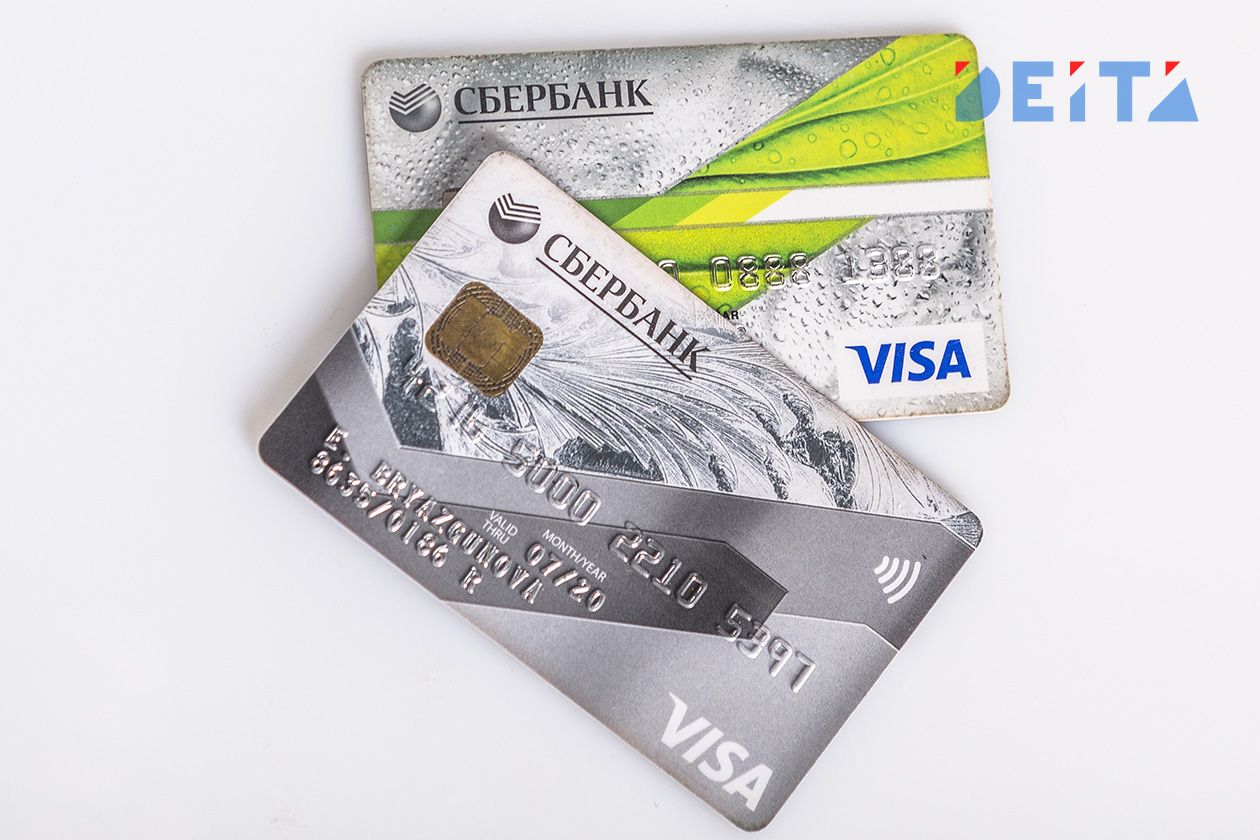
Финансовые аналитики и специалисты по кибербезопасности все чаще бьют тревогу по поводу распространенной среди пенсионеров практики — расплачиваться пенсионной картой «Мир» за покупки в супермаркетах, аптеках и других магазинах, сообщает ИА DEITA.RU.
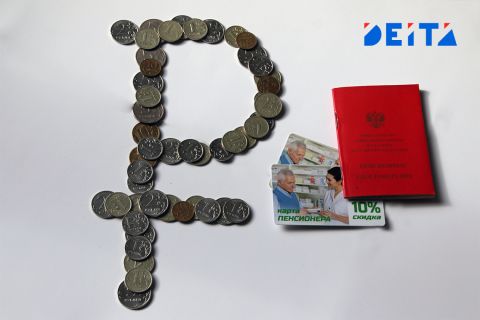
Для многих пожилых граждан этот пластиковый носитель является единственным источником средств, куда ежемесячно поступает государственная пенсия и где годами хранятся личные сбережения. Однако использование этого счета для повседневных расходов создает серьезные риски, связанные с безопасностью и экономической эффективностью.
Главная опасность заключается в концентрации всех средств на одном платежном инструменте. Когда пенсионер расплачивается пенсионной картой на кассе, он фактически предоставляет доступ ко всем своим накоплениям потенциальным мошенникам.
Злоумышленники активно используют технологию скимминга — установку накладок на картоприемники и клавиатуры терминалов, которые копируют данные карты и записывают вводимый ПИН-код.
При этом не менее опасны программные атаки: если внутренняя система магазина взломана, данные бесконтактной карты могут быть перехвачены в момент оплаты. Кроме этого, сохраняется риск физической потери кошелька.
Многие банки устанавливают лимиты на покупки без ввода ПИН в пределах от одной до трех тысяч рублей, что позволяет любому, кто найдет потерянную карту, беспрепятственно совершить несколько мелких покупок.
Второй весомый аргумент против использования пенсионной карты в магазинах — ее низкая финансовая эффективность. Банки, обслуживающие пенсионеров, как правило, предлагают минимальные бонусы за покупки, часто не превышающие 0,5–1%.
В то же время, альтернативные дебетовые карты других банков могут возвращать до 3–5% за покупки продуктов, лекарств и оплату коммунальных услуг. Таким образом, отказ от дополнительной карты ради удобства может обернуться потерей нескольких тысяч рублей в год.
Третий фактор — жесткое соблюдение закона о противодействии хищениям. Банки обязаны блокировать подозрительные операции, выбивающиеся из привычного финансового профиля клиента.
Если пенсионер решит оплатить нетипично крупную покупку, например, стройматериалы, система может автоматически заблокировать доступ к счету. Восстановление доступа требует времени и может занять дни, в течение которых человек остается без средств.
Эксперты рекомендуют перейти на двухкарточную модель: пенсионная карта должна использоваться только для зачисления выплат и храниться дома, а для ежедневных трат следует оформить отдельную дебетовую карту с кэшбэком.
Перевод средств между счетами можно осуществлять через Систему быстрых платежей, отправляя небольшие суммы без комиссий. Это позволит сохранить контроль над расходами и минимизировать риски в случае компрометации карты.