Владивосток:
+18°C



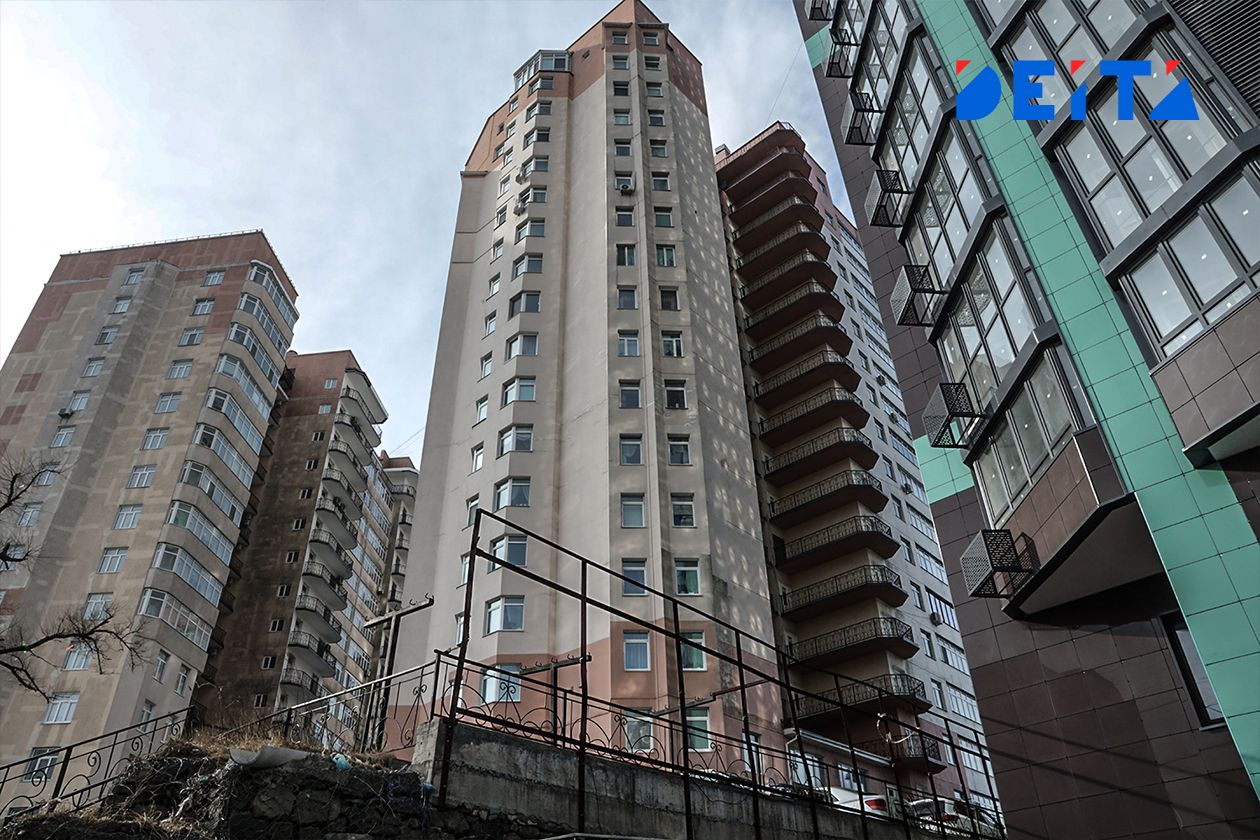
На российском рынке жилищного кредитования в настоящее время фиксируется ажиотажный всплеск потребительской активности, при котором ежемесячные объемы выдачи ипотечных займов достигают исторических максимумов.
По данным аналитических центров крупнейших банковских экосистем и независимых экспертов рынка недвижимости, граждане страны массово стремятся оформить сделки купли-продажи жилья на заемные средства прямо сейчас, сообщает ИА DEITA.RU.
Главной причиной такого аномального поведения выступает ожидание масштабной трансформации правил государственных программ субсидирования процентных ставок и стремительное исчерпание выделенных государством лимитов по наиболее популярной «Семейной ипотеке».
Ключевым драйвером паники среди потенциальных покупателей стало планомерное ужесточение условий льготного кредитования со стороны Министерства финансов и коммерческих банков. Государство переходит к более адресным моделям поддержки населения, что неизбежно делает дешевые кредиты менее доступными для широких слоев общества.
Параметры программы регулярно подвергаются пересмотру: вводятся новые требования к возрасту детей на момент подписания договора, меняются региональные квоты распределения средств и корректируются максимальные суммы займа в зависимости от субъекта федерации. Это заставляет людей форсировать процесс одобрения, чтобы успеть запрыгнуть в уходящий поезд до вступления в силу очередного пакета ограничений.
Дополнительным фактором стресса является периодическая приостановка выдач крупнейшими банками из-за того, что выделенные казначейством деньги на субсидии заканчиваются досрочно; как только лимиты обновляются, возникает лавинообразный спрос среди тех, кто ждал решения неделями.
Также наблюдается постепенное повышение минимального порога первоначального взноса, и заемщики стараются зафиксировать сделку до того, как требования к их собственным средствам вырастут еще сильнее.
Для граждан, которые не подпадают под критерии социальных программ — будь то семейная ипотека, ИТ-специалисты или жители Дальнего Востока, классический рыночный кредит фактически заблокирован заградительными условиями. Из-за длительного удержания ключевой ставки Центрального Банка на высоком уровне базовые коммерческие предложения ведущих кредитных организаций держатся на запретительно высоких отметках.
Переплата по таким кредитам за весь срок пользования достигает колоссальных размеров, поэтому все потенциальные покупатели, имеющие хотя бы малейший шанс получить государственную поддержку, спешат подать документы, опасаясь остаться с рыночной ставкой навсегда.
Поведение покупателей дополнительно подстегивается высокими инфляционными ожиданиями и страхом обесценивания рублевых накоплений. Спрос на недвижимость реагирует на любые новости о макроэкономике крайне чутко: многие россияне воспринимают покупку квартиры не просто как решение жилищного вопроса, но и как единственный понятный способ спасти сбережения от инфляции, вложив их в твердый актив.
При этом аналитики финансового сектора предупреждают, что подобная спешка оправдана исключительно в том случае, если семья полностью соответствует жестким критериям льготных программ, уже располагает надежным первоначальным взносом, а будущий ежемесячный платеж гарантированно не будет превышать 50% совокупного семейного дохода.
Оформление дорогой рыночной ипотеки в надежде на быстрое снижение стоимости денег в экономике и последующее скорое рефинансирование кредита эксперты называют крайне рискованной стратегией в текущих реалиях, пишет портал «Дом Mail».