Владивосток:
-0°C



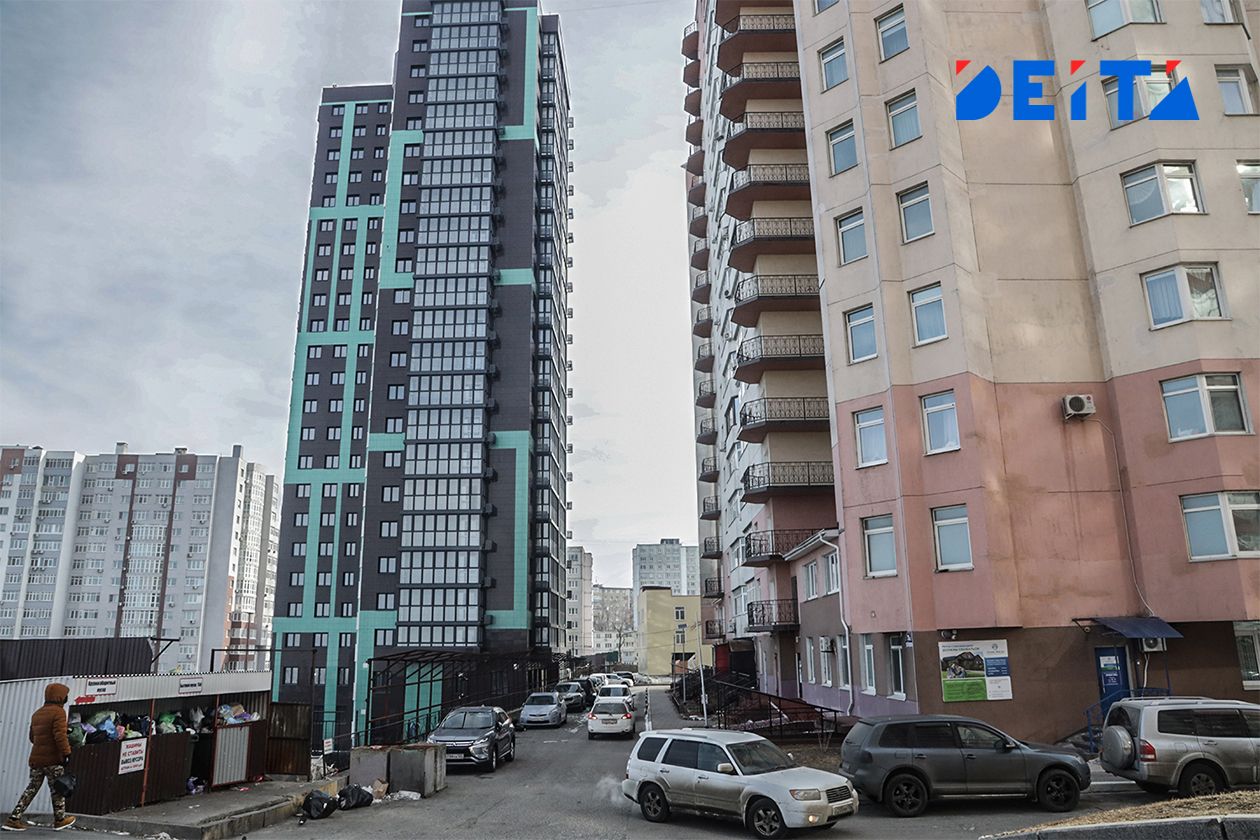
Выбор между новостройкой и готовым жильем в 2027 году должен основываться на детальном подсчете полной стоимости итоговых расходов.
Как объяснил «Газете.ру» профессор Финансового университета Юрий Шедько, оценивать объекты исключительно по цене в объявлении ошибочно, так как на конечную выгоду будут влиять доступность льготных программ, переплаты по рыночным ставкам и сопутствующие траты, передает ИА DEITA.RU.
На первичном рынке ключевым преимуществом останутся государственные льготные ипотечные программы, способные компенсировать более высокую стоимость квадратного метра в строящемся доме за счет низкой процентной ставки.
В то же время покупателям новостроек придется закладывать в бюджет серьезные дополнительные расходы, включая аренду временного жилья на период ожидания сдачи объекта и финишную отделку помещений.
Эксперты приводят расчет, согласно которому стандартный двухлетний период ожидания ключей при ежемесячной стоимости аренды в 50 000 рублей автоматически увеличит затраты покупателя на 1,2 миллиона рублей.
Готовое жилье на вторичном рынке выигрывает в ситуациях, когда планируется оформление стандартной рыночной ипотеки без льгот, поскольку сам ценник таких квартир изначально ниже. Вторичка позволяет покупателю заселиться сразу после заключения сделки, полностью ликвидируя необходимость параллельно оплачивать и кредитные обязательства, и съемное жилье.
Однако этот сегмент требует от покупателя жесткого контроля рисков, юридической чистоты и проверки истории владения объектом на предмет скрытых обременений. При заключении договора долевого участия на первичном рынке, напротив, на первый план выходит аудит проектной документации застройщика и оценка реальной строительной готовности дома.
Специалисты призывают россиян не ориентироваться на спекулятивные ожидания обязательного роста стоимости недвижимости или возможные крупные скидки, а принимать взвешенное решение, исходя из того, чтобы ежемесячный платеж по кредиту оставался посильным при текущем уровне семейного дохода.