Владивосток:
+6°C



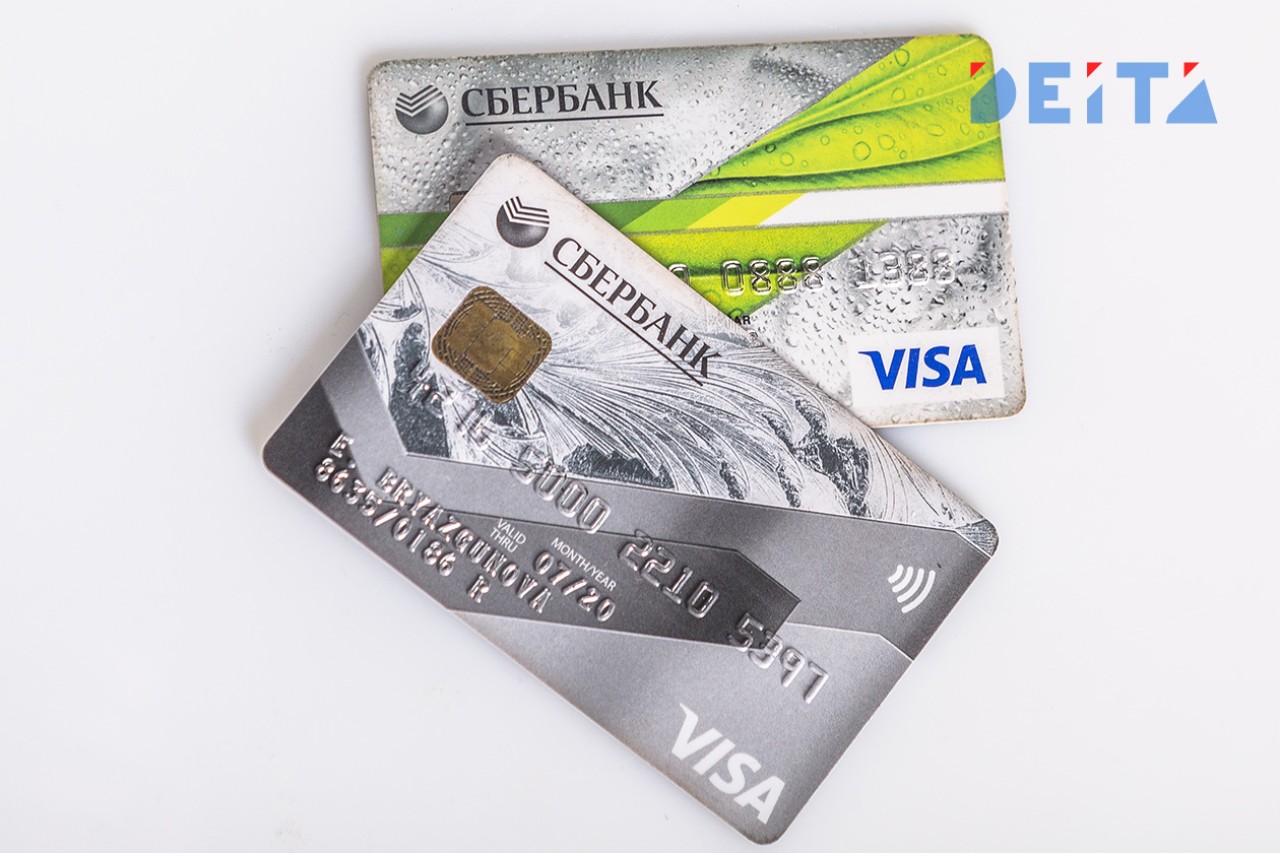
Держать все пенсионные средства на банковской карте крайне неосмотрительно, так как этот инструмент предназначен исключительно для оперативных расчетов и скрывает угрозы потери капитала.
Как пояснила юрист Ирина Сивакова, пластик удобен для покупок в магазинах или аптеках, но совершенно не подходит для сбережения всех накоплений из-за четырех критических факторов, сообщает ИА DEITA.RU.
Первой угрозой выступают автоматические списания задолженностей через службу судебных приставов: при возникновении любой недоимки электронный исполнительный лист позволяет банку обнулить счет за считанные секунды.
На последующее оспаривание ошибки у пожилого человека могут уйти недели бюрократического разбирательства, тогда как наличные деньги или средства на специальных социальных счетах законодательно защищены от подобных взысканий гораздо надежнее.
Вторая опасность кроется в целенаправленных атаках мошенников, которые традиционно считают пенсионеров самой уязвимой категорией жертв. Если злоумышленники выманивают одноразовый код или заставляют ввести данные карты на фишинговом сайте, они получают полный контроль над счетом и мгновенно выводят всю сумму. В отличие от этого, похитить средства со срочного сберегательного вклада без личного присутствия владельца физически невозможно.
Третий аспект связан с финансовым убытком: покупательная способность денег на обычном картсчете стремительно тает под воздействием инфляции. Большинство банков начисляют на остаток по социальным картам системы «Мир» символический доход в пределах трех-четырех процентов годовых, что зачастую даже не перекрывает реальный рост цен.
Четвертым риском становятся технические сбои и превентивные блокировки по федеральному закону № 161-ФЗ — если алгоритмы банка сочтут транзакцию подозрительной, доступ к мобильному приложению будет заморожен в самый неподходящий момент, пишет портал PNZ.
Чтобы обезопасить бюджет, эксперты рекомендуют распределять выплаты: для текущих нужд на карте следует оставлять только объем средств на продукты и платежи текущего месяца. Излишки нужно переводить на накопительный счет внутри того же банка, где процентная ставка выше, а капитал менее заметен для автоматизированных систем взыскания. Крупные суммы целесообразно размещать на долгосрочных срочных вкладах либо снимать часть пенсии в виде физических банкнот.