Владивосток:
+6°C



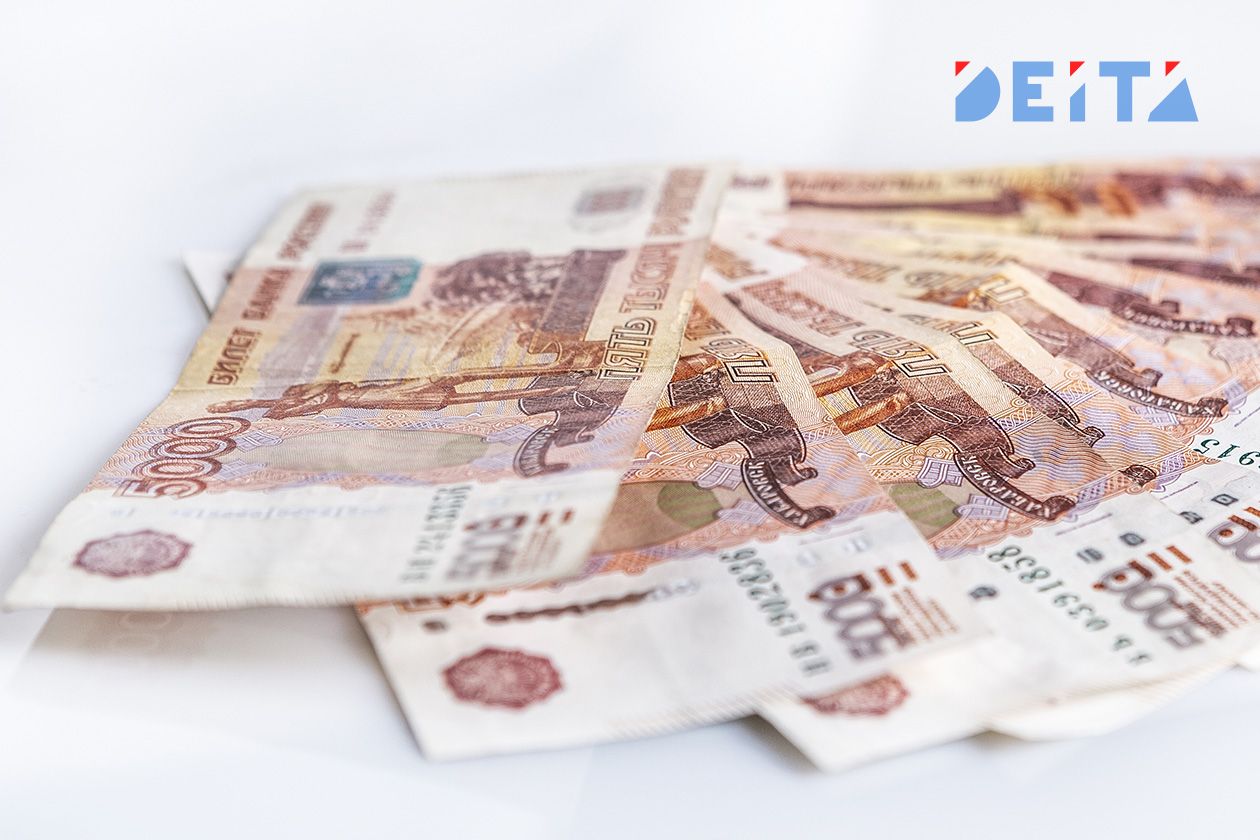
Дробить крупные суммы по разным финансовым организациям пенсионерам советуют ради безопасности и финансовой выгоды.
Самая веская и законная причина заключается в системе страхования вкладов: Агентство по страхованию вкладов в случае банкротства или отзыва лицензии у банка возвращает вкладчику не более 1,4 миллиона рублей из одного учреждения, сообщает ИА DEITA.RU.
Если у пенсионера есть, например, три миллиона рублей, хранить их в одном месте рискованно, поэтому разумнее разделить сумму на три части по одному миллиону и положить в три разных банка — в таком случае, даже если все три банка закроются, государство вернет абсолютно все деньги до копейки.
Вторая причина связана с погоней за «приветственными» и специальными ставками, так как маркетинговая политика банков устроена так, что самые высокие проценты, доходящие до рекордно высоких уровней при текущей ставке ЦБ, предлагают только новым клиентам.
Когда у пенсионера заканчивается срок депозита в одном банке, это же учреждение на новый срок предложит ставку заметно ниже, тогда как переводя часть средств в другую организацию, где человек еще не обслуживался, он получает статус нового клиента и максимальную доходность.
Третий аспект — это управление ликвидностью, известное как «лесенка вкладов». Деньги могут понадобиться на непредвиденные расходы, такие как лечение или помощь родным, но если вся сумма заморожена на одном долгосрочном вкладе, при досрочном снятии даже небольшой части банк аннулирует все накопленные проценты, пишет портал PNZ.
Эксперты рекомендуют делить капитал по срокам и банкам: например, одну часть положить на три месяца под высокий процент, другую — на год, а третью — на накопительный счет с возможностью ежедневного снятия, что дает гибкость и защищает от потери доходности.