Владивосток:
+20°C



В сентябре 2026 года макроэкономисты и специалисты Банка России призвали граждан радикально изменить подход к финансам.
Статистика фиксирует рост «предупредительных сбережений», которые вытесняют целевые накопления, становясь базовым условием выживания семьи, сообщает ИА DEITA.RU.
Оптимальный резерв должен покрывать от 4 до 6 месяцев расходов, а при кредитах или нестабильной работе — до 12 месяцев. Этой осенью экономику накрыл новый виток проинфляционных рисков из-за скачка бюджетных ассигнований и ускорения базовой инфляции.
Дополнительным фактором стало ослабление рубля до 85–87 за доллар, что импортирует инфляцию на импортные товары. В таких условиях любая неиндексируемая копилка стремительно теряет покупательную способность, пишет портал «Финансы Mail».
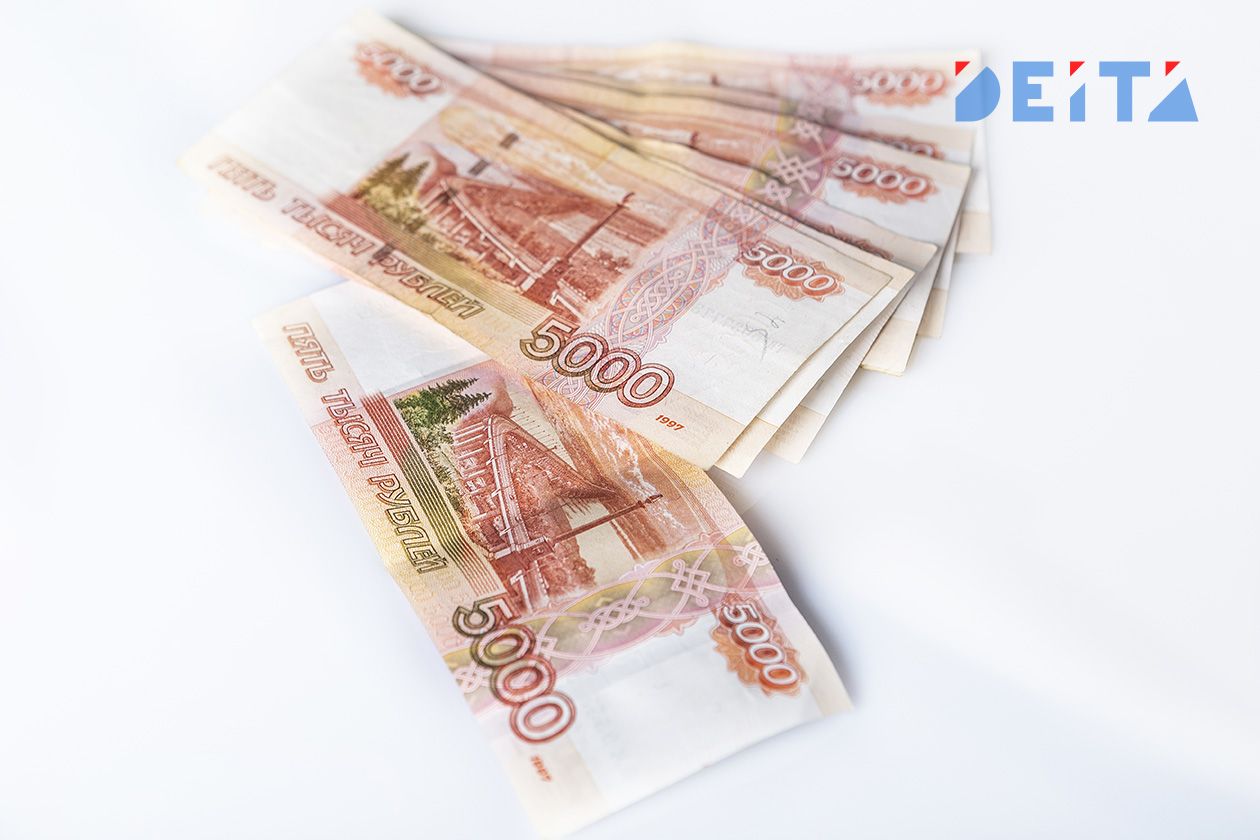
Второй аспект уязвимости связан с инфраструктурными сбоями: участились отказы банковских серверов и перебои мобильного интернета. Только за июль-август объем наличности в обращении вырос на триллионы рублей. Эксперты рекомендуют держать дома запас бумажных денег на 1–3 месяца жизни для оплаты продуктов и лекарств при блокировке эквайринга.
Третья ловушка кроется в денежно-кредитной политике. Ключевая ставка зафиксирована на уровне 14%, но доходность по депозитам начала сползать вниз. Это провоцирует россиян снижать норму накоплений ради ликвидности, однако аналитики ЦБ называют это фатальной ошибкой планирования. Четвертый риск — потеря платежеспособности из-за замедления роста зарплат и сокращений, где стандартного выходного пособия хватит лишь на проценты по ипотеке.
Для защиты капитала консультанты предлагают дробить резерв на три эшелона: физические наличные (на случай коллапса инфраструктуры), накопительные счета со снятием без потери процентов и краткосрочные вклады под текущую двузначную ставку.