Владивосток:
+8°C



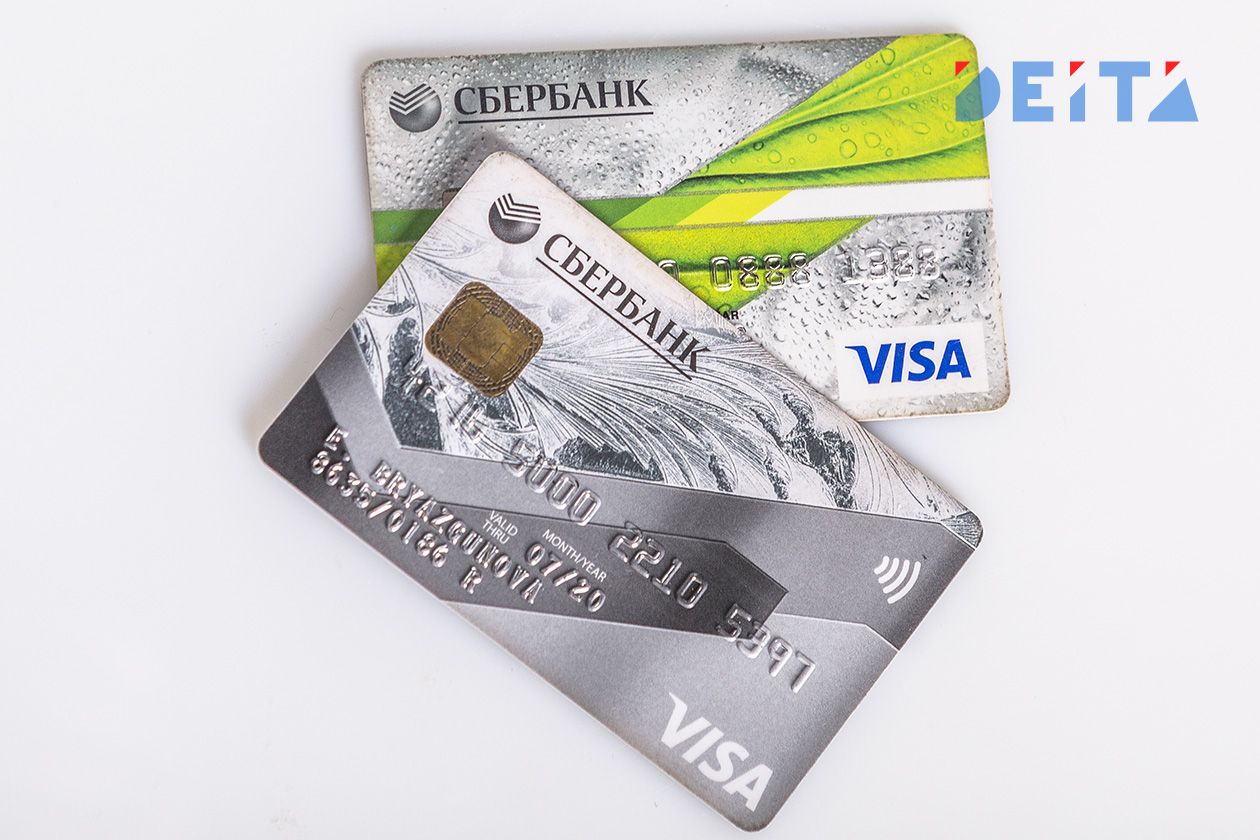
Главная опасность кредитных карт с длинным льготным периодом, достигающим нескольких месяцев или даже года, заключается в формировании ложной иллюзии неограниченной финансовой свободы, которая неизбежно притупляет бдительность заемщика и приводит к потере жесткого контроля над повседневными расходами.
В отличие от классических коротких грейс-периодов, длительные сроки психологически расслабляют человека, создавая ложное ощущение, что до момента окончательного расчета еще очень много времени, из-за чего текущие траты начинают накапливаться как снежный ком, сообщает ИА DEITA.RU.
Когда наступает дата финального расчета, сумма совокупного долга нередко оказывается неподъемной для личного или семейного бюджета, а неспособность вернуть банку хотя бы один символический рубль до окончания установленного срока активирует самую жесткую финансовую санкцию: полную отмену беспроцентного режима и начисление коммерческих процентов по ставке вплоть до сорока процентов годовых на абсолютно все совершенные покупки с самого первого дня их совершения, а не только на остаток непогашенной задолженности.
Серьезной ловушкой для невнимательного пользователя становится необходимость ежемесячного внесения обязательных минимальных платежей, размер которых обычно составляет несколько процентов от текущего объема долга. Многие заемщики ошибочно полагают, что длинный грейс-период полностью освобождает их от любых выплат на протяжении всего указанного срока, однако пропуск даже одного минимального платежа мгновенно аннулирует льготные условия, портит кредитную историю и переводит весь накопленный долг в категорию стандартного дорогого кредита со штрафами и неустойками.
Кроме этого, декларируемый банками максимальный срок беспроцентного пользования деньгами чаще всего действует исключительно для тех покупок, которые были совершены в самый первый день расчетного периода, в то время как для всех последующих транзакций, осуществленных через месяц или два, реальный запас времени до момента обязательного погашения стремительно сокращается.
Дополнительные риски связаны с жесткими тарифными ограничениями на нецелевые операции, поскольку длинный беспроцентный период в подавляющем большинстве случаев распространяется только на безналичную оплату товаров и услуг в торговых точках.
Любые попытки снять наличные денежные средства в банкомате, перевести деньги на другие карты или кошельки, а также оплатить мобильную связь не только облагаются огромной разовой комиссией, но и автоматически выводят данные суммы из-под действия льготного периода, запуская начисление максимальных процентов с первой же минуты совершения операции.
Ситуацию усугубляют скрытые сопутствующие расходы в виде автоматически подключенных страховых программ, плата за которые рассчитывается как процент от общего размера долга, и регулярные списания за СМС-информирование, которые незаметно увеличивают общую сумму задолженности и могут спровоцировать техническую просрочку, если заемщик не учтет их при финальном обнулении баланса, пишет портал «Банки.ру».